Ga naar hoofdinhoud
Een man zit alleen in een auto en rijdt met een geconcentreerde blik op de weg.

Prinsjesdag 2026: wat betekenen de mobiliteitsmaatregelen voor jou als werkgever?

Prinsjesdag 2026 brengt nieuwe fiscale keuzes voor zakelijke mobiliteit. Vooral als werkgever met fossiele of hybride leaseauto’s krijg je te maken met hogere kosten. 


Wat betekenen de aangekondigde maatregelen voor jouw wagenpark en mobiliteitsbeleid? We zetten de belangrijkste ontwikkelingen op een rij.

Vrouw zit op de bestuurdersstoel van een geparkeerde witte auto en kijkt met een open deur naar links over haar schouder.

Zakelijke fossiele leaseauto’s worden duurder

Vanaf 1 januari 2027 geldt voor werkgevers een pseudo-eindheffing op fossiele personenauto’s die zij aan medewerkers ter beschikking stellen voor privégebruik of woon-werkverkeer. De heffing bedraagt 12% van de fiscale waarde van de auto, wordt per loontijdvak afgedragen door de werkgever en mag niet worden doorbelast aan de werknemer.


Er geldt een vrijstelling voor tijdelijk vervangend vervoer bij schade, reparatie, onderhoud of bandenwissel, tot maximaal 14 dagen. Daarnaast geldt een vrijstelling voor één periode van tijdelijk vervoer van maximaal 7 aaneengesloten kalenderdagen per jaar per auto. Auto’s die vóór 2027 ter beschikking zijn gesteld vallen tot 1 januari 2031 onder het overgangsrecht en zijn vrijgesteld van de heffing.

Een zwarte bestelwagen staat voor een lege horecagelegenheid.

Korting op accijns benzine en diesel verlengd

De accijnskorting op benzine wordt verlengd in 2027. Voor zowel benzine als diesel wordt voorgesteld de afbouw van de accijnskorting in 2028 geleidelijker te laten verlopen. Daarmee wordt voorkomen dat de brandstofprijzen in één klap fors omhoogschieten. In 2027 wordt de benzineaccijns ongeveer € 0,85/l en de dieselaccijns € 0,55/l.

Drie personen lopen op een stoep voor een elegant gebouw man draagt een tablet vrouwen dragen aktetassen.

Onbelaste kilometervergoeding stijgt

De maximale onbelaste kilometervergoeding stijgt van € 0,23 naar € 0,25 per kilometer. Deze verhoging geldt met terugwerkende kracht vanaf 1 januari 2026. Werkgevers kunnen eerder betaalde vergoedingen onder voorwaarden corrigeren in de loonadministratie.

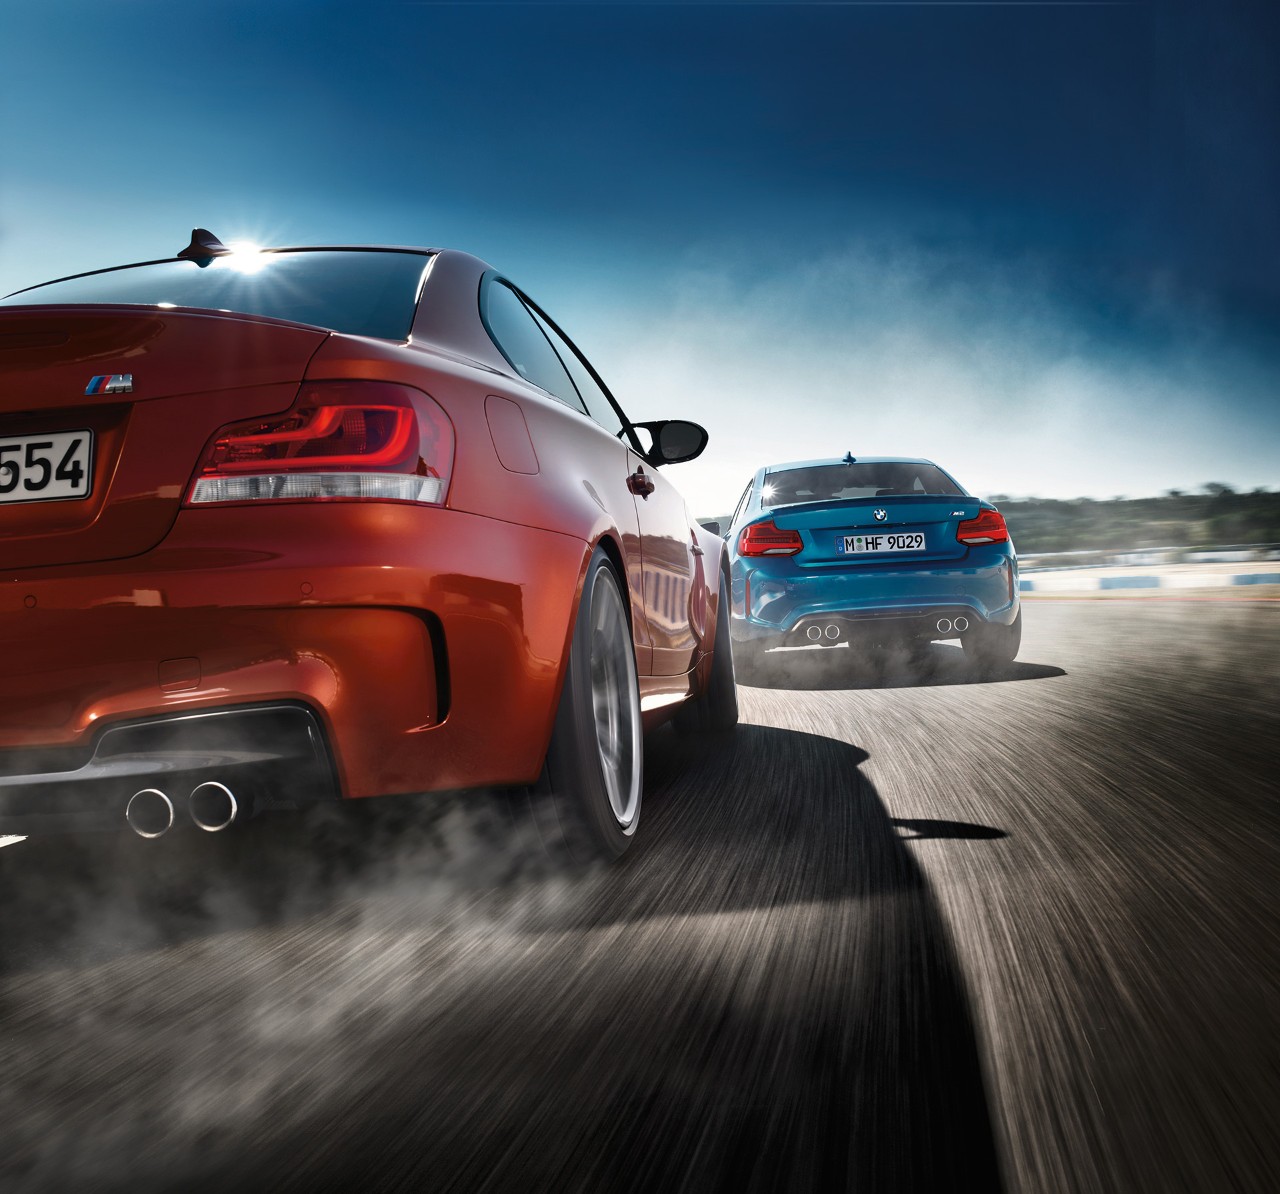
BMW 1M Coupé in de achtervolging van een BMW M2 Coupé

Leeftijdsgrens youngtimerregeling gaat veranderen

Het kabinet bouwt de regeling geleidelijk af, zodat autobedrijven en ondernemers minder plotseling geraakt worden door stijgende kosten. De huidige leeftijdsgrens voor de regeling geldt voor auto’s vanaf 16 jaar of ouder.
 

  • Vanaf 1 januari 2027 geldt de regeling voor auto’s vanaf 17 jaar of ouder.
  • Vanaf 1 januari 2028 geldt de regeling voor auto’s vanaf 20 jaar of ouder.

Wat betekent dit voor jouw mobiliteitsbeleid?

De maatregelen van Prinsjesdag 2026 vergroten het financiële verschil tussen emissievrije en niet-emissievrije mobiliteit. Vooral de pseudo-eindheffing kan grote gevolgen hebben voor de kosten van zakelijke auto’s.


Dit zijn vier logische stappen voor werkgevers:


  • Breng in kaart welke leaseauto’s vanaf 2027 onder de pseudo-eindheffing vallen;
  • Bereken de totale kosten van fossiele, hybride en elektrische voertuigen opnieuw;
  • Controleer welke auto’s onder het overgangsrecht vallen;
  • Bekijk of het huidige mobiliteitsbeleid nog aansluit bij de fiscale ontwikkelingen.
     

De maatregelen bieden ook een natuurlijk moment om breder naar mobiliteit te kijken. Denk aan elektrificatie, een mobiliteitsbudget en alternatieven voor de auto.

Wij denken graag met je mee

De impact verschilt per organisatie, wagenpark en mobiliteitsregeling. Met Alphabet Consulting helpen we je om de gevolgen inzichtelijk te maken. Van een TCO-analyse tot een toekomstbestendige elektrificatie- en mobiliteitsstrategie. Benieuwd wat Prinsjesdag 2026 voor jouw organisatie betekent? Neem contact met ons op voor een vrijblijvend adviesgesprek.
  • +31 (0)76 579 3200